1. Suma lo que tienes
Cuentas bancarias, efectivo, cuentas de ahorro y, con Neto PRO, inversiones, cripto, acciones, fondos y activos personalizados.
La fórmula es simple; lo difícil es tenerla al día. Neto junta cuentas, ahorros, inversiones y deudas para que sigas tu patrimonio sin montarte una hoja de cálculo.
Respuesta rápida: Neto es una app para iPhone y Android que calcula tu patrimonio neto sin conectar el banco: suma cuentas, efectivo, inversiones, inmuebles y vehículos, y resta hipoteca, préstamos y tarjetas. Con el plan gratis ves tu patrimonio del momento a partir de tus cuentas; con Neto PRO añades inversiones, inmuebles, vehículos y deudas, y una gráfica de evolución por años y meses: el pasado lo apuntas tú y el periodo en curso lo calcula Neto.
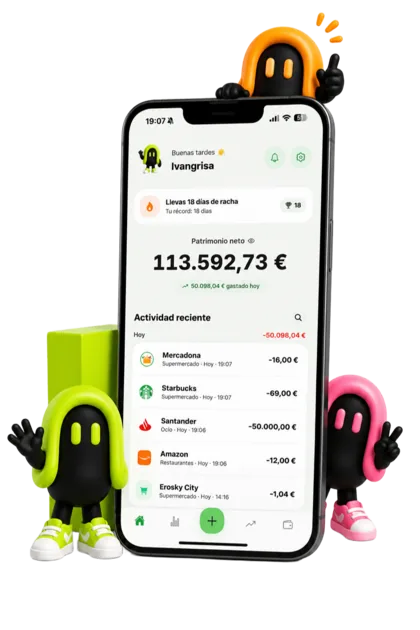
La fórmula es fácil de entender y muy potente cuando la revisas con frecuencia.
Cuentas bancarias, efectivo, cuentas de ahorro y, con Neto PRO, inversiones, cripto, acciones, fondos y activos personalizados.
Tarjetas, préstamos, deudas personales u otros saldos pendientes que quieras tener presentes.
Si la cifra sube, tu situación mejora. Si baja, Neto te ayuda a mirar qué parte viene de gastos, inversiones o deuda.
El saldo de una cuenta no cuenta toda la historia. Puedes tener dinero en varios sitios, inversiones que cambian de precio o deudas que reducen tu posición real.
Neto une el hábito pequeño de apuntar gastos con la vista grande de patrimonio. Así sabes no solo cuánto gastas, sino si tu situación mejora.
La parte que más se falla no es la resta, es decidir qué va en cada lado. El caso típico es la vivienda: si tienes un piso de 250.000 € con 180.000 € de hipoteca, no se suma el valor ni se resta la deuda por separado, van las dos cosas, cada una en su columna. Lo que ese piso aporta a tu patrimonio son 70.000 €, y sube cada mes que amortizas.
El segundo fallo es valorar por lo que costó. Un coche de 30.000 € comprado hace cinco años no vale 30.000 €. Y el tercero es meter los muebles, la ropa o el móvil: no los vas a vender, así que solo añaden ruido a una cifra que vale precisamente por ser limpia.
La guía sobre la fórmula del patrimonio neto lo explica paso a paso, con un ejemplo con números y los errores más habituales.
Un patrimonio estancado casi siempre tiene una de tres causas, y conviene mirarlas en este orden porque la primera anula a las otras dos.
La primera es deuda cara. Si tienes saldo en tarjeta, revolving o aplazados, esa deuda crece más deprisa de lo que puede crecer casi cualquier ahorro: mientras esté ahí, el patrimonio no se mueve por mucho que ahorres. La segunda es que el ahorro sea lo que sobra a fin de mes, y a fin de mes rara vez sobra. La tercera es no saber a dónde va el dinero, que es un problema de registro, no de disciplina.
Por eso el patrimonio neto se mira junto al gasto: la cifra dice si vas bien, y el detalle dice por qué.
Neto es una app para seguir tu patrimonio neto en el tiempo. Si solo quieres la cifra de hoy, usa la calculadora de patrimonio neto, gratis y sin registro; en la app registras cuentas, inversiones y deudas y ves cómo cambia.
No. Puedes empezar solo con tus cuentas. Si más adelante añades inversiones o deudas (Neto PRO), Neto las incluirá en el cálculo.
No. Neto no es asesor financiero, broker ni app de trading. Sirve para visualizar y controlar tu información.
Una vez al mes basta. Más a menudo solo añade ruido, porque las inversiones suben y bajan a diario y lo que importa es la tendencia de varios meses.
No. El sueldo es un flujo: entra y sale. El patrimonio es una foto de lo que queda. Por eso dos personas con el mismo sueldo pueden tener patrimonios opuestos.
Nada especial: el alquiler no es ni activo ni deuda, es un gasto. Tu patrimonio lo forman tus ahorros e inversiones menos lo que debas.
Las páginas que explican cada parte de la app, con detalle.