
Scegli Monefy se…
- Vuoi solo annotare quello che entra ed esce, nient'altro.
- Cerchi l'app più semplice possibile.
Sono entrambe app per le spese manuali (senza collegamento bancario), ma risolvono cose diverse. Monefy punta sulla massima semplicità; Neto aggiunge patrimonio netto, investimenti, multivaluta e obiettivi senza rinunciare a essere semplice. Ecco il confronto onesto.
TL;DRIn breve
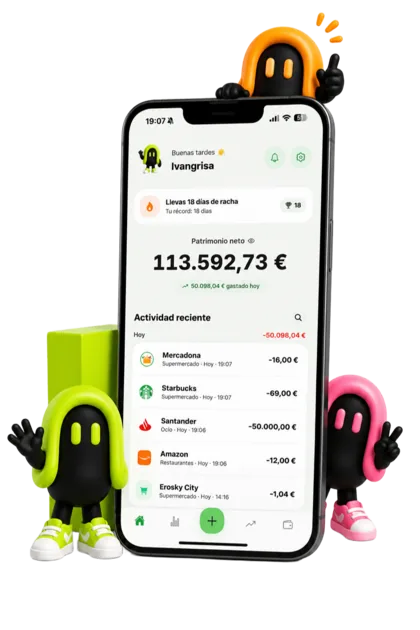
Monefy è l'opzione più semplice per annotare le spese a mano. Anche Neto è manuale, ma aggiunge patrimonio netto, investimenti con prezzi automatici (PRO) e 62 valute.
Sono entrambe manuali e rispettano la tua privacy. La differenza sta nella portata: Monefy si ferma alle spese; Neto arriva fino al tuo patrimonio completo.
(dati di Monefy secondo la sua scheda dell'App Store Spagna, settembre 2026)
Sono entrambe manuali per scelta: non chiedono le tue credenziali bancarie. Annotare a mano crea consapevolezza della spesa e funziona con qualsiasi banca, con i contanti, con conti fuori dal tuo paese o con beni che non compaiono nell'home banking. È più privato e più flessibile delle app che si collegano alla tua banca.
Parti da conti, spese e budget, e aggiungi investimenti e patrimonio quando ti servono. Senza collegare la banca.
Dipende da cosa cerchi. Monefy è ideale se vuoi solo annotare spese ed entrate nel modo più semplice possibile. Neto fa più al caso tuo se vuoi anche vedere il tuo patrimonio netto, seguire gli investimenti, lavorare con più valute e usare obiettivi e budget, tutto senza collegare la banca.
Nessuna delle due si collega alla tua banca: sono entrambe manuali per scelta. Registri tu i tuoi movimenti, il che ti dà più privacy e controllo e funziona con qualsiasi banca, con i contanti o con conti esteri.
Sono entrambe gratis per iniziare. Monefy fa pagare la sua versione Premium come abbonamento su App Store. Neto PRO è facoltativo e costa 1,99 €/settimana o 49,99 €/anno su iPhone e 2,39 €/settimana o 59,99 €/anno su Android; gratis hai conti, spese, budget, obiettivi e multivaluta.
Sì. Con Neto PRO puoi seguire cripto, azioni, ETF, fondi e altri beni, e vedere il tuo patrimonio netto sempre aggiornato. Monefy si concentra sulla registrazione di spese ed entrate.
Le pagine che spiegano ogni parte dell'app, nel dettaglio.