
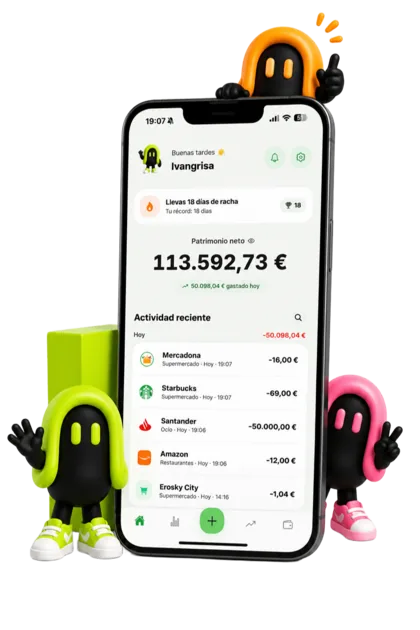
隱私
你不用輸入網路銀行帳號和密碼,也不用授權讀取你的帳戶。
綁定銀行很方便,但不一定適合重視隱私和掌控權的人,或需要記錄銀行帳戶以外的錢的人。
你不用輸入網路銀行帳號和密碼,也不用授權讀取你的帳戶。
要把什麼放進 Neto 由你決定:銀行、現金、信用卡、負債、投資或自訂資產。
適用於全世界任何一家銀行、多種幣別、現金,以及其他 App 偵測不到的情況。
關鍵在於減少步驟。Neto 內建各種捷徑,讓記錄交易不會變成苦差事。
當一個 App「連結你的銀行」時,幾乎都不是 App 本身在連結,而是一個中介的資料彙整業者取得讀取你交易紀錄的權限。這個權限可能走受監管的途徑(PSD2,需要你同意,而且有期限),也可能走舊的途徑:你把網路銀行帳號和密碼交給彙整業者,讓它假裝成你登入。
走受監管的途徑,風險合理而且有限。走第二種途徑,你等於把網路銀行的鑰匙交給一個你不認識、也不是你選的第三方,而且它比你更容易成為攻擊目標:攻擊它的人拿到的不是一個帳戶,而是成千上萬個。
最好把話說清楚:不綁定銀行是有代價的。你得自己記下交易紀錄,每天要多花幾秒鐘,如果綁定了就不用花。
換來的有三件事。第一,沒有人能存取你的帳戶。第二,它不會壞:銀行連結每隔幾週就會斷線,銀行改了什麼,你就在最需要資料的時候拿不到資料。第三,也是最不明顯的一點:記下一筆支出,會逼你好好看它一眼。很多兩種方式都試過的人說,真正掌控財務,是從記帳不再自動化開始的。
這不是適合每個人的選擇。但如果你在意自己的銀行資料不離開銀行,這就是對的選擇。
不一定。這是一種選擇。Neto 把隱私、掌控權和彈性放在完全自動化之前。
Neto 不會要你提供銀行密碼,也不會要求存取你的帳戶,所以沒有任何網路銀行帳號和密碼需要交給 App。
可以,有了 Neto PRO,你可以追蹤加密貨幣、股票、ETF、基金、自訂資產和負債。
支出是的,但設計成只要幾秒鐘:小工具點一下就進入新增畫面,在 iPhone 上輕點背面兩下,不用打開 App 就能記帳。帳戶餘額偶爾調整一下就好,不用每天調。
它在設計上就比較安全:不存在的東西就不會外洩。如果 Neto 不保存網路銀行帳號和密碼,不管是我們出錯還是遭到攻擊,都不可能讓它們外洩。
產品的理念正好相反,這也是它與眾不同的地方。就算有一天真的有這個功能,也會是選用的,而且預設關閉。