
1. Addiere, was du besitzt
Bankkonten, Bargeld, Sparkonten und, mit Neto PRO, Anlagen, Krypto, Aktien, Fonds und eigene Vermögenswerte.
Die Formel ist einfach; schwierig ist, sie aktuell zu halten. Neto bringt Konten, Ersparnisse, Anlagen und Schulden zusammen, damit du dein Vermögen verfolgst, ohne dir eine Tabelle zu bauen.
Kurz gesagt: Neto ist eine App für iPhone und Android, die dein Nettovermögen ohne Bankverbindung berechnet: Sie addiert Konten, Bargeld, Anlagen, Immobilien und Fahrzeuge und zieht Hypothek, Kredite und Kreditkarten ab. Im kostenlosen Plan siehst du dein aktuelles Vermögen auf Basis deiner Konten; mit Neto PRO kommen Anlagen, Immobilien, Fahrzeuge und Schulden dazu, plus ein Verlaufsdiagramm nach Jahren und Monaten: Die Vergangenheit trägst du selbst ein, den laufenden Zeitraum berechnet Neto.
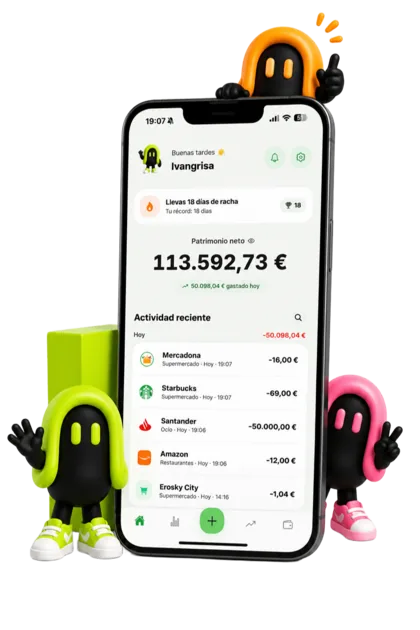
Die Formel ist leicht zu verstehen und sehr wirkungsvoll, wenn du sie regelmäßig prüfst.
Bankkonten, Bargeld, Sparkonten und, mit Neto PRO, Anlagen, Krypto, Aktien, Fonds und eigene Vermögenswerte.
Kreditkarten, Kredite, private Schulden oder andere offene Beträge, die du im Blick behalten willst.
Steigt die Zahl, verbessert sich deine Lage. Sinkt sie, hilft dir Neto zu sehen, welcher Teil von Ausgaben, Anlagen oder Schulden kommt.
Der Saldo eines Kontos erzählt nicht die ganze Geschichte. Du kannst Geld an mehreren Orten haben, Anlagen, deren Kurs sich ändert, oder Schulden, die deine echte Position schmälern.
Neto verbindet die kleine Gewohnheit, Ausgaben zu erfassen, mit dem großen Blick aufs Vermögen. So weißt du nicht nur, wie viel du ausgibst, sondern auch, ob sich deine Lage verbessert.
Der häufigste Fehler ist nicht die Subtraktion, sondern die Entscheidung, was auf welche Seite gehört. Das typische Beispiel ist die Wohnung: Wenn du eine Wohnung im Wert von 250.000 € mit 180.000 € Hypothek hast, addierst du nicht nur den Wert und ziehst auch nicht nur die Schuld ab, sondern beides kommt rein, jeweils in seine Spalte. Was diese Wohnung zu deinem Vermögen beiträgt, sind 70.000 €, und es wird mit jedem Monat mehr, in dem du tilgst.
Der zweite Fehler ist, nach dem Kaufpreis zu bewerten. Ein Auto, das vor fünf Jahren 30.000 € gekostet hat, ist keine 30.000 € mehr wert. Und der dritte ist, Möbel, Kleidung oder das Handy mitzuzählen: Die wirst du nicht verkaufen, also bringen sie nur Rauschen in eine Zahl, die gerade deshalb wertvoll ist, weil sie sauber ist.
Der Ratgeber zur Formel für das Nettovermögen erklärt es Schritt für Schritt, mit einem Rechenbeispiel und den häufigsten Fehlern.
Ein stagnierendes Vermögen hat fast immer eine von drei Ursachen, und du schaust sie dir am besten in dieser Reihenfolge an, weil die erste die anderen beiden aufhebt.
Die erste sind teure Schulden. Wenn deine Kreditkarte, ein Revolving-Kredit oder Ratenkäufe offen sind, wachsen diese Schulden schneller als fast jede Ersparnis: Solange sie da sind, bewegt sich dein Vermögen nicht, egal wie viel du sparst. Die zweite: Sparen ist das, was am Monatsende übrig bleibt, und am Monatsende bleibt selten etwas übrig. Die dritte: nicht zu wissen, wohin das Geld geht, und das ist ein Problem der Erfassung, nicht der Disziplin.
Deshalb schaust du dir das Nettovermögen zusammen mit den Ausgaben an: Die Zahl sagt dir, ob es gut läuft, und die Details sagen dir, warum.
Neto ist eine App, mit der du dein Nettovermögen über die Zeit verfolgst. Wenn du nur die heutige Zahl willst, nimm den Nettovermögen-Rechner, kostenlos und ohne Anmeldung; in der App erfasst du Konten, Anlagen und Schulden und siehst, wie es sich verändert.
Nein. Du kannst nur mit deinen Konten anfangen. Wenn du später Anlagen oder Schulden hinzufügst (Neto PRO), bezieht Neto sie in die Berechnung ein.
Nein. Neto ist kein Finanzberater, kein Broker und keine Trading-App. Neto hilft dir, deine Daten zu sehen und im Griff zu behalten.
Einmal im Monat reicht. Öfter bringt nur Rauschen, weil Anlagen täglich steigen und fallen und es auf den Trend über mehrere Monate ankommt.
Nein. Das Gehalt ist ein Fluss: Es kommt rein und geht raus. Das Vermögen ist eine Momentaufnahme dessen, was bleibt. Deshalb können zwei Menschen mit demselben Gehalt ein völlig gegensätzliches Vermögen haben.
Nichts Besonderes: Die Miete ist weder Vermögenswert noch Schuld, sondern eine Ausgabe. Dein Vermögen besteht aus deinen Ersparnissen und Anlagen minus dem, was du schuldest.
Die Seiten, die jeden Teil der App ausführlich erklären.