
1. Additionnez ce que vous possédez
Comptes bancaires, espèces, comptes d'épargne et, avec Neto PRO, investissements, crypto, actions, fonds et actifs personnalisés.
La formule est simple ; le plus dur, c'est de la tenir à jour. Neto réunit comptes, épargne, investissements et dettes pour que vous suiviez votre patrimoine sans monter un tableur.
Réponse rapide : Neto est une app pour iPhone et Android qui calcule votre patrimoine net sans connecter votre banque : elle additionne comptes, espèces, investissements, biens immobiliers et véhicules, et soustrait prêt immobilier, crédits et cartes. Avec la formule gratuite, vous voyez votre patrimoine du moment à partir de vos comptes ; avec Neto PRO, vous ajoutez investissements, biens immobiliers, véhicules et dettes, ainsi qu'un graphique d'évolution par années et par mois : vous saisissez le passé et Neto calcule la période en cours.
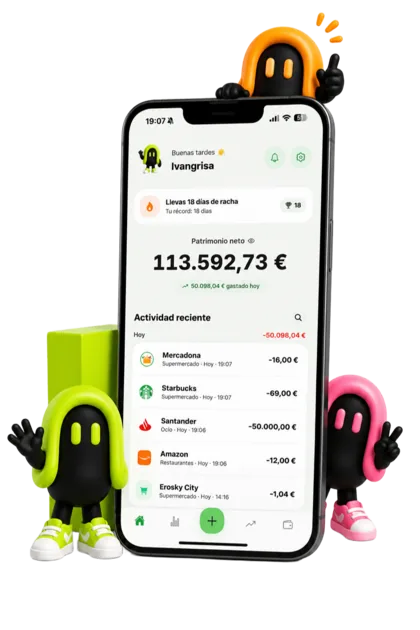
La formule est facile à comprendre, et très puissante quand vous la revoyez régulièrement.
Comptes bancaires, espèces, comptes d'épargne et, avec Neto PRO, investissements, crypto, actions, fonds et actifs personnalisés.
Cartes, prêts, dettes personnelles ou autres soldes en attente que vous voulez garder à l'œil.
Si le chiffre monte, votre situation s'améliore. S'il baisse, Neto vous aide à voir quelle part vient des dépenses, des investissements ou des dettes.
Le solde d'un compte ne raconte pas toute l'histoire. Vous pouvez avoir de l'argent à plusieurs endroits, des investissements dont le cours varie ou des dettes qui réduisent votre situation réelle.
Neto relie la petite habitude de noter vos dépenses à la grande vue du patrimoine. Vous savez ainsi non seulement combien vous dépensez, mais aussi si votre situation s'améliore.
Là où l'on se trompe le plus, ce n'est pas la soustraction, c'est de décider ce qui va de chaque côté. Le cas typique, c'est le logement : si vous avez un appartement de 250 000 € avec 180 000 € de prêt immobilier, on n'additionne pas seulement la valeur et on ne soustrait pas seulement la dette, les deux y vont, chacun dans sa colonne. Ce que cet appartement apporte à votre patrimoine, ce sont 70 000 €, et ce montant augmente chaque mois où vous remboursez.
La deuxième erreur, c'est d'évaluer au prix d'achat. Une voiture de 30 000 € achetée il y a cinq ans ne vaut pas 30 000 €. Et la troisième, c'est d'inclure les meubles, les vêtements ou le téléphone : vous n'allez pas les vendre, ils ne font donc qu'ajouter du bruit à un chiffre qui vaut justement parce qu'il est propre.
Le guide sur la formule du patrimoine net l'explique étape par étape, avec un exemple chiffré et les erreurs les plus courantes.
Un patrimoine qui stagne a presque toujours l'une de ces trois causes, et mieux vaut les examiner dans cet ordre, car la première annule les deux autres.
La première, c'est une dette chère. Si vous avez un solde sur une carte, un crédit renouvelable ou des paiements fractionnés, cette dette grandit plus vite que presque n'importe quelle épargne : tant qu'elle est là, votre patrimoine ne bouge pas, quoi que vous épargniez. La deuxième, c'est que l'épargne soit ce qui reste en fin de mois, et en fin de mois il reste rarement quelque chose. La troisième, c'est de ne pas savoir où part l'argent, ce qui est un problème de suivi, pas de discipline.
C'est pour ça que le patrimoine net se regarde avec les dépenses : le chiffre dit si vous êtes sur la bonne voie, et le détail dit pourquoi.
Neto est une app pour suivre votre patrimoine net dans le temps. Si vous voulez seulement le chiffre du jour, utilisez le calculateur de patrimoine net, gratuit et sans inscription ; dans l'app, vous enregistrez comptes, investissements et dettes et vous voyez comment il évolue.
Non. Vous pouvez commencer avec vos seuls comptes. Si vous ajoutez plus tard des investissements ou des dettes (Neto PRO), Neto les inclura dans le calcul.
Non. Neto n'est ni un conseiller financier, ni un courtier, ni une app de trading. Elle sert à visualiser et suivre vos informations.
Une fois par mois suffit. Plus souvent, cela n'ajoute que du bruit, car les investissements montent et baissent chaque jour et ce qui compte, c'est la tendance sur plusieurs mois.
Non. Le salaire est un flux : il entre et il sort. Le patrimoine est une photo de ce qui reste. C'est pour ça que deux personnes avec le même salaire peuvent avoir des patrimoines opposés.
Rien de particulier : le loyer n'est ni un actif ni une dette, c'est une dépense. Votre patrimoine se compose de votre épargne et de vos investissements, moins ce que vous devez.
Les pages qui expliquent chaque partie de l'app en détail.