
Repère les fuites
Vous voyez si l'alimentation, les loisirs ou les abonnements grignotent votre marge trop tôt.
Neto vous permet de créer des budgets par catégorie et de vérifier si vos dépenses restent dans le plan. Il ne s'agit pas de surveiller chaque euro avec anxiété, mais de repérer les écarts à temps.
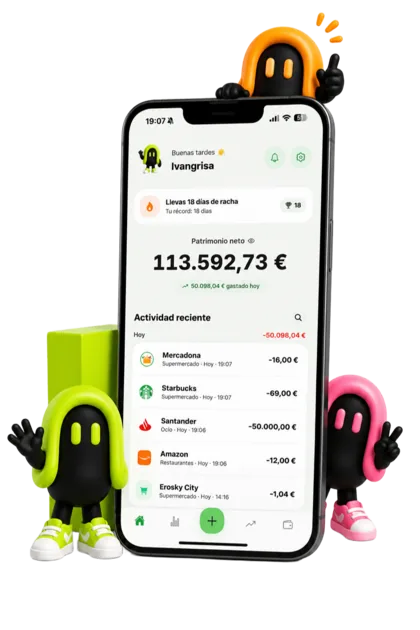
Vous voyez si l'alimentation, les loisirs ou les abonnements grignotent votre marge trop tôt.
Les alertes à 80 % ou à 100 % arrivent avant que le mois ne soit perdu.
Un chiffre isolé à la banque dit peu de chose. Une dépense face à sa limite en dit beaucoup plus.
La règle la plus citée répartit vos revenus nets en trois blocs : 50 % pour les besoins, 30 % pour les envies et 20 % pour l'épargne et les dettes. Elle fonctionne comme point de départ, car elle est facile à retenir et oblige à inclure l'épargne dans la répartition au lieu de la garder pour la fin.
Elle ne convient plus quand le logement avale le premier bloc. Avec un loyer qui représente 45 % de ce qui rentre, les 50 % sont impossibles et la répartition ne sert qu'à culpabiliser. Dans ce cas, le chiffre à regarder n'est pas 50, c'est ce qui reste après l'incompressible, et c'est à partir de là qu'on construit sa propre répartition.
La différence entre un budget utile et un budget décoratif, c'est le moment où vous l'apprenez. Un bilan de fin de mois vous raconte ce qui s'est déjà passé : c'est de l'information, mais elle arrive trop tard pour changer quoi que ce soit.
Une limite par catégorie prévient pendant que vous pouvez encore décider. Ce n'est pas une question de discipline, c'est une question de calendrier : la même information le 12 du mois change votre comportement, le 30 elle ne change que votre humeur.
Non. Neto fonctionne de façon manuelle et privée, sans connexion bancaire.
Oui. C'est l'approche la plus utile, car elle relie le budget à de vraies décisions de dépense.
Les limites, une fois par mois. Les dépenses fixes, une fois par an : ce sont elles qui pèsent le plus et qu'on touche le moins, et les revoir chaque mois ne change rien.
Cela veut presque toujours dire que la limite était mal fixée, pas que vous manquez de volonté. Montez-la à ce que vous dépensez vraiment et baissez-en une autre : un budget qui n'est jamais respecté finit par ne plus être lu.
Oui, mais on le construit à l'envers : on le fixe sur le pire mois des six derniers, pas sur la moyenne. Ce qui rentre en plus un bon mois va au matelas de sécurité.
Les pages qui expliquent chaque partie de l'app en détail.